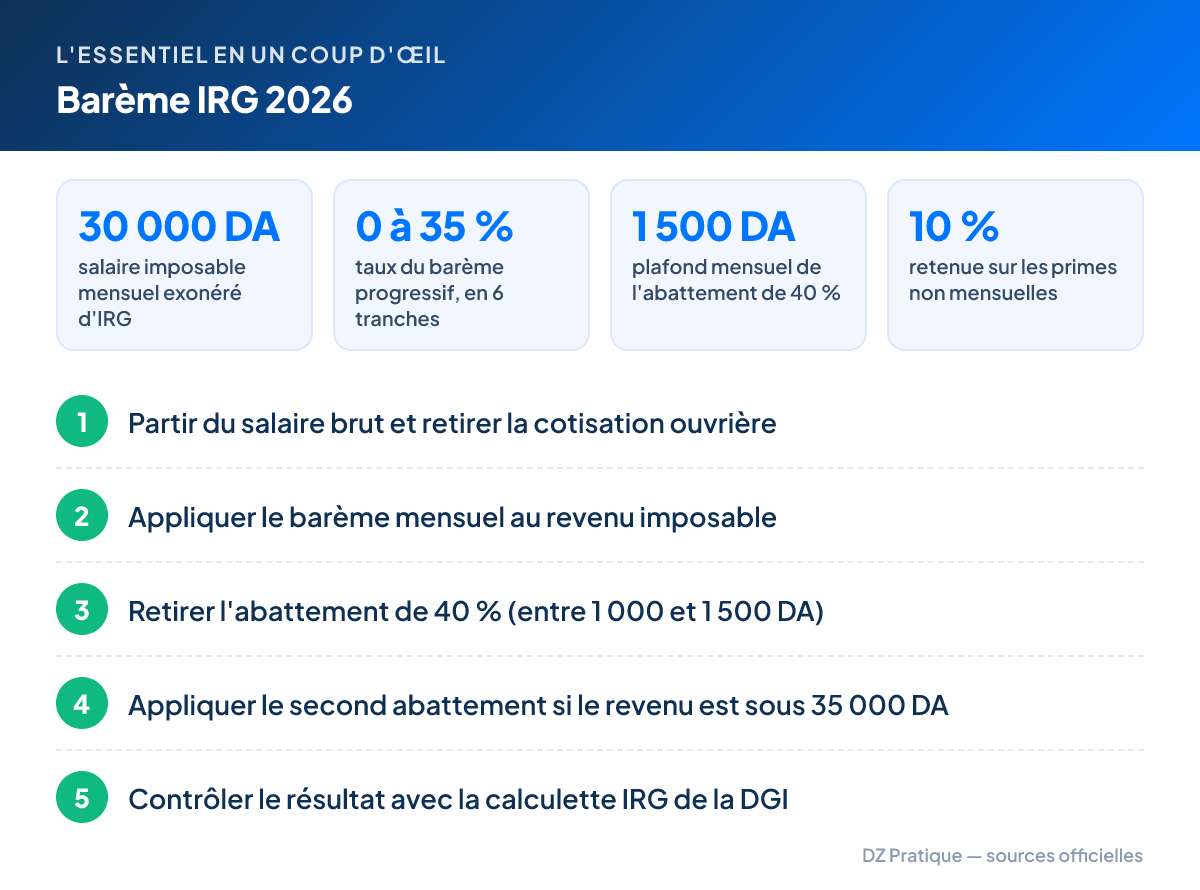
En 2026, l’IRG sur les salaires est retenu chaque mois par l’employeur selon un barème progressif de 6 tranches, de 0 % à 35 %. Un salaire imposable de 30 000 DA par mois ou moins est exonéré. La loi de finances 2026 n’a pas touché à ce barème : les règles appliquées en 2025 restent valables.
À retenir : jusqu’à 30 000 DA imposables par mois, vous ne payez pas d’IRG. Au-delà, le barème va de 0 à 35 %, puis un abattement de 40 % plafonné à 1 500 DA réduit l’impôt.
Le barème IRG 2026 (article 104 du CIDTA)
Le barème est fixé par l’article 104 du Code des impôts directs et taxes assimilées (CIDTA). La page IRG traitements et salaires de la DGI le présente en montants annuels. Pour la retenue mensuelle, l’employeur divise chaque seuil par 12.
| Revenu imposable annuel | Équivalent mensuel | Taux |
|---|---|---|
| Jusqu’à 240 000 DA | Jusqu’à 20 000 DA | 0 % |
| De 240 001 à 480 000 DA | De 20 001 à 40 000 DA | 23 % |
| De 480 001 à 960 000 DA | De 40 001 à 80 000 DA | 27 % |
| De 960 001 à 1 920 000 DA | De 80 001 à 160 000 DA | 30 % |
| De 1 920 001 à 3 840 000 DA | De 160 001 à 320 000 DA | 33 % |
| Plus de 3 840 000 DA | Plus de 320 000 DA | 35 % |
Le barème est progressif par tranches : chaque taux ne s’applique qu’à la fraction du revenu comprise dans sa tranche. Un salarié dont le revenu atteint la tranche à 27 % ne paie pas 27 % sur tout son salaire.
Ce que la loi de finances 2026 a changé
La loi n° 25-17 du 14 décembre 2025 portant loi de finances pour 2026 (Journal officiel n° 88 du 31 décembre 2025) modifie bien l’article 104 du CIDTA, mais seulement pour les revenus des capitaux mobiliers (dividendes taxés à 10 % libératoire). La partie qui concerne les traitements et salaires est notée « sans changement ».
Pour les salariés, la seule nouveauté de 2026 touche l’employeur : la déclaration annuelle des salaires (série G n° 29) doit indiquer le numéro d’identification nationale (NIN) de chaque salarié (article 8 de la loi de finances 2026).
Qui est exonéré d’IRG sur le salaire
Selon la DGI (articles 5 et 68 du CIDTA), sont notamment exonérés :
- les traitements et salaires dont le montant n’excède pas 30 000 DA par mois ;
- les salaires versés dans le cadre des programmes d’emploi des jeunes ;
- les indemnités de déplacement ou de mission et les indemnités de zone géographique ;
- les indemnités à caractère familial : salaire unique, allocations familiales, allocation de maternité ;
- les prestations et rentes servies aux victimes d’accidents du travail ;
- les allocations de chômage et prestations servies par l’État, les collectivités et les établissements publics (voir notre guide sur l’allocation chômage) ;
- l’indemnité de licenciement ;
- les pensions des moudjahidine, des veuves et des ascendants de chahid ;
- les pensions alimentaires versées sur décision de justice ;
- les indemnités liées aux conditions particulières de résidence et d’isolement, dans la limite de 70 % du salaire de base.
Le seuil de 30 000 DA porte sur le revenu imposable, après retenue de la cotisation de sécurité sociale. Il ne faut pas le confondre avec le salaire minimum : voir notre guide sur le SNMG.
Comment se calcule le revenu imposable
Le revenu imposable comprend le salaire de base, les primes et indemnités imposables, ainsi que les avantages en nature (nourriture, logement, habillement, chauffage, éclairage). Un repas fourni par l’employeur est évalué au moins 400 DA.
On retire ensuite du brut :
- les retenues pour la retraite ;
- la cotisation ouvrière aux assurances sociales.
Le montant obtenu est le revenu imposable mensuel. C’est sur lui que s’appliquent le barème et les abattements.
L’abattement de 40 % et le second abattement
L’abattement général de 40 %
Après application du barème, l’impôt obtenu est réduit de 40 %. Cet abattement porte sur l’impôt, pas sur le salaire. Il est encadré :
| Règle | Montant mensuel |
|---|---|
| Abattement minimum | 1 000 DA |
| Abattement maximum | 1 500 DA |
En pratique, le plafond de 1 500 DA est atteint dès que l’IRG du barème dépasse 3 750 DA, soit un revenu imposable d’environ 36 300 DA par mois. Au-dessus, l’abattement est toujours de 1 500 DA.
Le second abattement pour les revenus entre 30 001 et 35 000 DA
Pour éviter un saut brutal juste au-dessus du seuil d’exonération, les salariés dont le revenu imposable est compris entre 30 001 et 35 000 DA bénéficient d’un second abattement. La DGI donne la formule :
IRG = IRG après le 1er abattement × 137/51 − 27 925/8
Au-delà de 35 000 DA, seul l’abattement de 40 % s’applique.
Retraités et travailleurs handicapés
Les pensions de retraite sont imposables à l’IRG comme les salaires. Les retraités et les travailleurs handicapés bénéficient toutefois d’une règle plus favorable :
| Revenu imposable mensuel | Traitement |
|---|---|
| Jusqu’à 30 000 DA | Exonération totale |
| De 30 001 à 42 500 DA | Barème, abattement de 40 %, puis second abattement |
| Plus de 42 500 DA | Barème et abattement de 40 % |
La formule du second abattement est, selon la DGI :
IRG = IRG après le 1er abattement × 93/61 − 81 213/41
Les pensions versées à des personnes domiciliées hors d’Algérie suivent le même mode de prélèvement.
Exemples de calcul vérifiables
Les exemples ci-dessous appliquent le barème mensuel et les formules publiées par la DGI. Les montants sont arrondis au dinar. Vous pouvez les refaire avec la calculette du barème IRG de la DGI : un léger écart d’arrondi est possible.
Exemple 1 : salarié, 60 000 DA imposables par mois
| Étape | Calcul | Résultat |
|---|---|---|
| Tranche 0 à 20 000 DA | 20 000 × 0 % | 0 DA |
| Tranche 20 001 à 40 000 DA | 20 000 × 23 % | 4 600 DA |
| Tranche 40 001 à 60 000 DA | 20 000 × 27 % | 5 400 DA |
| IRG du barème | 10 000 DA | |
| Abattement 40 % | 4 000 DA, ramené au plafond | − 1 500 DA |
| IRG retenu | 8 500 DA |
Exemple 2 : salarié, 32 000 DA imposables par mois
| Étape | Calcul | Résultat |
|---|---|---|
| IRG du barème | 12 000 × 23 % | 2 760 DA |
| Abattement 40 % | 2 760 × 40 % (entre 1 000 et 1 500 DA) | − 1 104 DA |
| IRG après 1er abattement | 1 656 DA | |
| Second abattement | 1 656 × 137/51 − 27 925/8 | |
| IRG retenu | 958 DA |
Exemple 3 : retraité, 40 000 DA imposables par mois
| Étape | Calcul | Résultat |
|---|---|---|
| IRG du barème | 20 000 × 23 % | 4 600 DA |
| Abattement 40 % | 1 840 DA, ramené au plafond | − 1 500 DA |
| IRG après 1er abattement | 3 100 DA | |
| Second abattement retraité | 3 100 × 93/61 − 81 213/41 | |
| IRG retenu | 2 745 DA |
Un salarié non retraité avec le même revenu de 40 000 DA paierait 3 100 DA : la règle des retraités lui fait économiser environ 355 DA par mois.
Repères pour d’autres salaires
| Revenu imposable mensuel | IRG mensuel (salarié) |
|---|---|
| 30 000 DA | 0 DA |
| 40 000 DA | 3 100 DA |
| 100 000 DA | 19 900 DA |
| 200 000 DA | 51 100 DA |
Primes, rappels et activités occasionnelles
Tout ne passe pas par le barème. La DGI prévoit des taux fixes :
| Type de revenu | Retenue à la source |
|---|---|
| Primes, gratifications, rappels d’une périodicité autre que mensuelle | 10 % |
| Vacations d’enseignement, de recherche, de surveillance ou d’assistanat | 10 % libératoire |
| Autres activités occasionnelles à caractère intellectuel | 15 % libératoire |
Une prime trimestrielle ou annuelle est donc traitée comme une mensualité distincte, taxée à 10 %, sans s’ajouter au salaire du mois pour le barème.
Obligations de l’employeur et du salarié
- L’employeur retient l’IRG chaque mois et le reverse dans les 20 premiers jours du mois suivant (par trimestre pour les employeurs à l’IFU ou au régime simplifié).
- La fiche de paie doit indiquer le montant retenu, ou la mention « retenue IRG – traitements et salaires : néant ».
- L’employeur dépose la déclaration série G n° 29 au plus tard le 30 avril de chaque année, avec le NIN de chaque salarié.
- Un salarié qui perçoit d’autres revenus que son salaire principal dépose la déclaration série G n° 1 au plus tard le 30 juin, au service des impôts de son domicile. L’IRG déjà retenu sur le salaire principal lui est déduit sous forme de crédit d’impôt.
Erreurs fréquentes
- Appliquer le taux de la dernière tranche à tout le salaire : le barème est progressif, chaque taux ne vise que sa tranche.
- Calculer l’abattement de 40 % sur le salaire : il porte sur l’impôt et ne dépasse jamais 1 500 DA par mois.
- Comparer le salaire brut au seuil de 30 000 DA : le seuil s’apprécie sur le revenu imposable, après cotisation sociale.
- Oublier le second abattement entre 30 001 et 35 000 DA (42 500 DA pour les retraités) : sans lui, l’impôt calculé est trop élevé.
- Intégrer une prime annuelle au barème du mois : elle est taxée à 10 % à part.
Si votre fiche de paie vous semble erronée, demandez d’abord le détail du calcul au service paie. En cas de désaccord, renseignez-vous auprès du centre ou de l’inspection des impôts dont dépend votre employeur.
Questions fréquentes
Quel est le barème de l'IRG sur les salaires en 2026 ?
Six tranches annuelles : 0 % jusqu'à 240 000 DA, 23 % jusqu'à 480 000 DA, 27 % jusqu'à 960 000 DA, 30 % jusqu'à 1 920 000 DA, 33 % jusqu'à 3 840 000 DA et 35 % au-delà. La loi de finances 2026 n'a pas modifié ce barème.
Quel salaire est exonéré d'IRG en Algérie ?
Les traitements et salaires dont le montant imposable n'excède pas 30 000 DA par mois sont totalement exonérés. La règle vaut aussi pour les retraités et les travailleurs handicapés.
Comment fonctionne l'abattement de 40 % sur l'IRG ?
Il se calcule sur l'impôt obtenu avec le barème, pas sur le salaire. Il ne peut pas être inférieur à 1 000 DA ni dépasser 1 500 DA par mois.
Les retraités paient-ils l'IRG ?
Oui, les pensions sont imposables, mais une pension imposable jusqu'à 30 000 DA par mois est exonérée. Entre 30 001 et 42 500 DA, un second abattement plus favorable que celui des salariés s'applique.
Quel taux d'IRG sur une prime ou un rappel de salaire ?
Les primes, gratifications et rappels dont la périodicité n'est pas mensuelle sont soumis à une retenue à la source de 10 %, sans application du barème.
Où calculer son IRG en ligne ?
La DGI propose une calculette du barème IRG sur son site mfdgi.gov.dz, rubrique « Autres services numériques ».
Sources officielles
- Direction générale des impôts — IRG traitements et salaires : barème en 6 tranches, exonération jusqu’à 30 000 DA, abattement de 40 % (1 000 à 1 500 DA), formules du second abattement, retenues de 10 % et 15 %, obligations G 29 et G 1.
- Direction générale des impôts — Calculette du barème IRG : outil officiel de calcul.
- Ministère des Finances — Loi n° 25-17 portant loi de finances pour 2026 (JO n° 88 du 31 décembre 2025) : article 11 (art. 104 du CIDTA modifié pour les seuls revenus de capitaux mobiliers), article 8 (NIN dans la déclaration des salaires).
- Journal officiel de la République algérienne : publication des lois de finances.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.